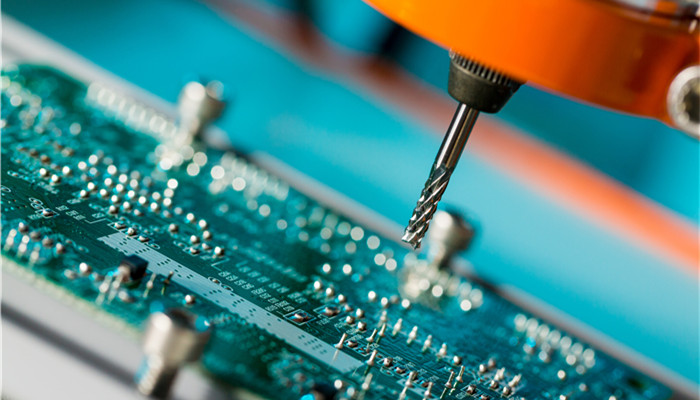
印刷电路板,简称PCB,是电子元器件的核心支撑体与电气连接载体,为现代电子设备不可或缺的基础性核心部件,素有“电子产品之母”的美誉。按层数划分,PCB主要分为单面板、双面板、多层板及高密度互连板(HDI)等品类;按基材属性划分,可分为刚性板、柔性板、刚柔结合板。其中四层及以上多层板与HDI板可适配复杂电路设计、满足设备小型化布局需求,在智能手机、汽车电子、通信设备等高端场景中占据主流应用地位。
巴西是全球PCB需求增长潜力较为突出的新兴市场之一。从需求端来看,消费电子产业持续扩容是拉动巴西PCB市场增长的第一核心引擎。巴西为全球人口第七大国,智能手机、平板电脑、智能可穿戴设备、家用电器等消费电子产品市场需求总体保持增长态势。在HDI高端PCB细分领域,消费电子也是规模最大的终端应用场景。伴随巴西5G网络全面覆盖、物联网终端设备加速普及,市场对精密化、小型化的HDI板、多层高端PCB产品的需求持续加速释放。
根据新思界产业研究中心发布的《2026-2030年巴西印刷电路板市场投资环境及投资前景评估报告》显示,汽车电子产业升级构成巴西PCB市场的另一重要增长极。巴西是拉美地区规模最大的汽车生产国,随着汽车电动化、智能化、网联化转型持续深化,ADAS高级驾驶辅助系统、车载信息娱乐系统、动力总成控制系统、车身电子模块等核心车载单元对高性能PCB的需求持续扩容。汽车PCB涵盖双层板、多层板、HDI板等全品类产品,广泛适配乘用车、商用车全系车型。电动汽车与自动驾驶技术渗透率持续提升,有效带动单车PCB搭载数量与产品附加值同步增长。
从供给端来看,巴西本土PCB制造产业承压明显,一方面面临海外低价进口产品的激烈市场竞争,另一方面铜等核心原材料价格频繁波动,持续挤压本土企业生产成本与盈利空间。巴西PCB进口市场集中度特征显著,中国是其最核心的进口来源国。中国PCB产业已形成从覆铜板基材生产到成品电路板加工的全链条完整产业链配套体系,整体产能规模稳居全球前列。依托成熟标准化的制造体系、突出的性价比优势、高效灵活的供应链响应能力,国产PCB产品在巴西进口市场牢牢占据核心供应地位。
整体来看,巴西PCB行业面临多重结构性发展压力。竞争端,以中国为主的亚洲高性价比进口产品持续冲击本土制造市场,本土厂商市场份额承压;成本端,铜等核心原材料价格波动传导至生产环节,直接影响PCB生产成本,压缩行业整体盈利空间,本土产业发展阻力显著。
新思界巴西市场分析师表示,中国作为巴西PCB市场最核心的进口供应国,产业竞争优势稳固,有望持续强化在巴西进口市场的主导地位。国内企业可紧抓巴西消费电子扩容、汽车电子升级的双轮发展机遇,持续深化与巴西电子制造、汽车零部件企业的供应链深度合作,精准匹配巴西市场持续增长的多元化PCB采购需求,持续深耕当地增量市场。
 关于我们
 海外投资专业咨询
 新思界研究中心
 投资地介绍